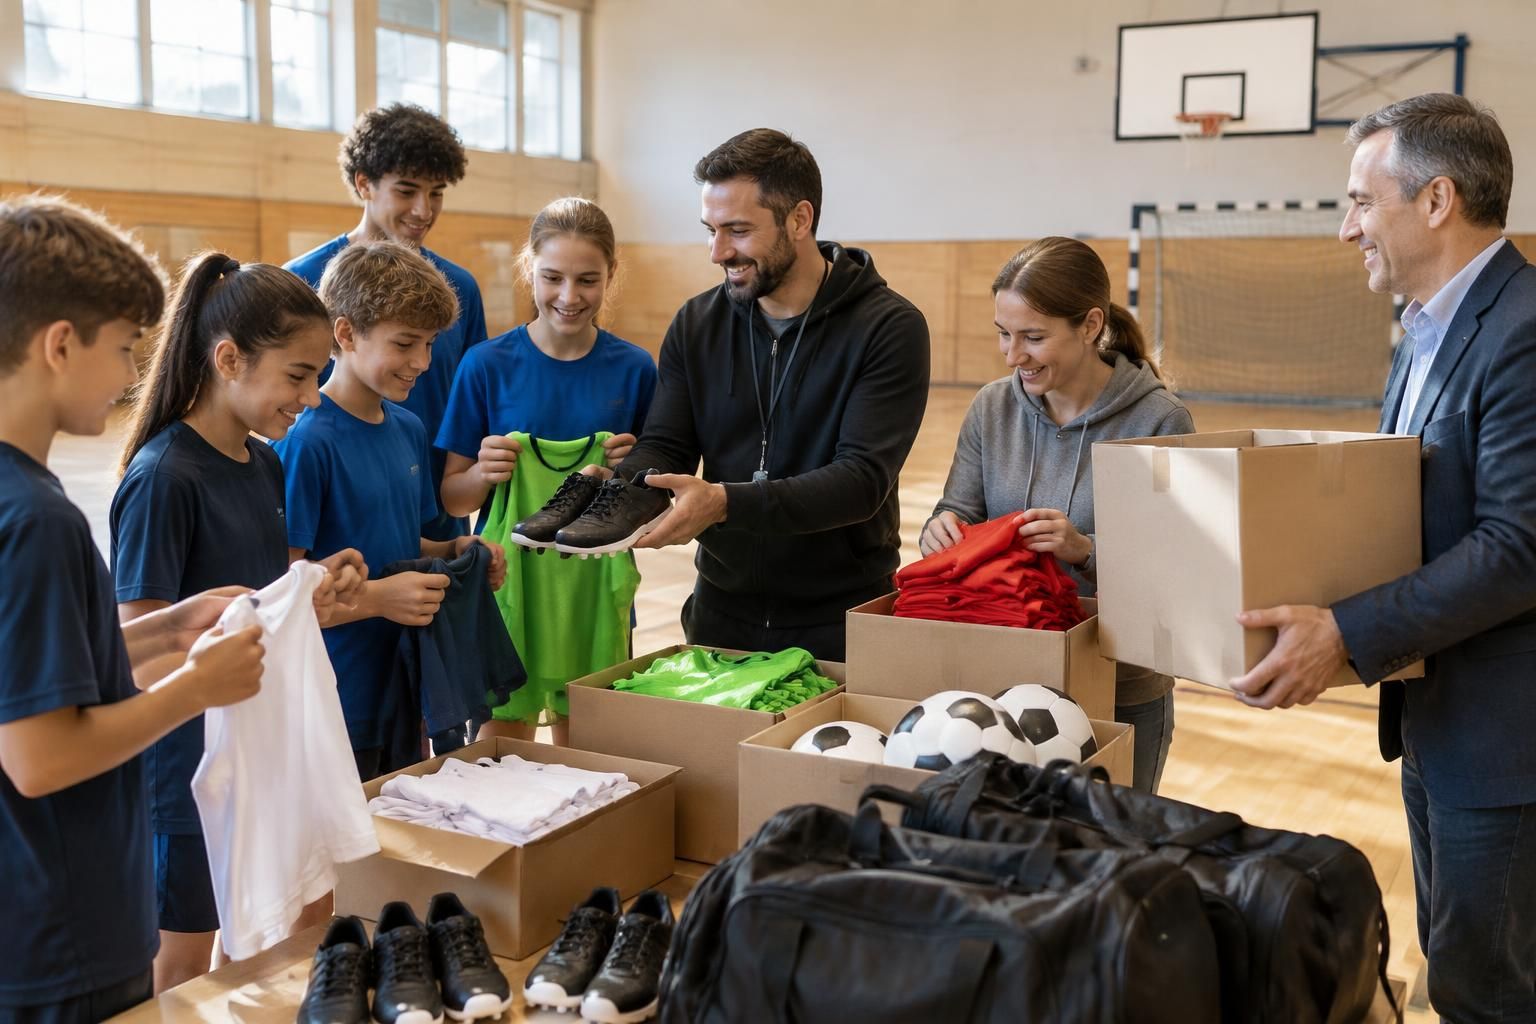
Pour un club de quartier, renouveler les maillots ou remplacer un jeu de ballons peut représenter un effort budgétaire considérable. Le sponsoring sportif transforme ce besoin concret en échange : une entreprise apporte de l’argent, du matériel sportif ou un service, tandis que l’association lui accorde une visibilité définie. Bien construit, ce partenariat peut contribuer durablement au financement des équipements, sans faire peser toute la charge sur les cotisations et les subventions.
Cette ressource n’est toutefois ni un don ni une promesse informelle. Elle suppose une contrepartie publicitaire réelle, un budget cohérent et des engagements écrits. Pour les clubs sportifs et les associations sportives, l’enjeu est de trouver une formule utile aux deux parties, tout en protégeant l’autonomie associative et en respectant les règles comptables et fiscales.
En bref
- Le sponsoring associe un soutien financier, en nature ou en services à une prestation de communication clairement définie.
- Un dossier solide présente les besoins en équipement, le public concerné, les retombées attendues et des offres de partenariat adaptées.
- Une convention écrite précise les obligations, la durée, les contreparties publicitaires et les éventuelles règles d’exclusivité.
- Le sponsoring ne doit pas être confondu avec le mécénat sportif : il n’ouvre pas droit à un reçu fiscal.
- Le suivi des factures, des équipements reçus et des prestations réalisées sécurise la relation avec le partenaire.
Le sponsoring sportif, un levier concret pour équiper les clubs
Dans une association, les besoins matériels sont rarement abstraits. Un club de handball peut devoir remplacer des ballons usés avant la reprise, tandis qu’une école de cyclisme recherche des casques adaptés aux jeunes adhérents. Une entreprise peut répondre à ces besoins en versant une somme, en fournissant des produits ou en mettant à disposition une compétence, par exemple l’impression de tenues ou le transport lors d’un tournoi.
La différence déterminante avec le mécénat réside dans la contrepartie. Le sponsor attend un bénéfice de communication ou de notoriété ; le club s’engage donc à réaliser une prestation publicitaire. Cela peut prendre la forme d’un logo sur les maillots, d’une mention dans les annonces du tournoi ou d’une présence sur une banderole. Il ne s’agit pas simplement de remercier un donateur : les engagements doivent être identifiables et proportionnés au soutien reçu.
Associer un équipement à une visibilité mesurable
Un partenariat efficace commence par un besoin précis. Imaginons le club fictif des Aigles de Valmont, qui souhaite acheter vingt jeux de chasubles et renouveler ses buts d’entraînement. Plutôt que de demander une somme générale, il détaille les équipements nécessaires, leur coût estimé, leur durée d’utilisation et les catégories de joueurs qui en bénéficieront. Cette présentation permet à une entreprise locale de comprendre à quoi servira sa contribution.
Le club peut ensuite proposer plusieurs niveaux de partenariat : logo sur les chasubles, mention sur son site, invitations à une rencontre ou stand lors d’un événement. La visibilité des sponsors doit être réaliste : le nombre de participants, la fréquentation habituelle, la diffusion des supports et la portée géographique ne doivent pas être exagérés. Une promesse vérifiable inspire davantage confiance qu’une estimation flatteuse mais invérifiable.
Le partenariat local apporte souvent une valeur particulière. Un magasin de sport peut équiper une équipe, une entreprise de transport fournir un minibus pour un déplacement, ou un imprimeur produire les affiches d’une compétition. Ces contributions en nature libèrent des ressources que le club pourra affecter à d’autres priorités, comme la formation des bénévoles ou l’aide aux familles.
La pertinence du partenaire compte autant que le montant obtenu. Une entreprise dont les produits ou les valeurs sont compatibles avec le projet sportif s’intègre plus naturellement aux activités du club. À l’inverse, une association doit pouvoir refuser une proposition qui mettrait en difficulté son image, ses publics ou son indépendance. Un bon sponsoring finance un besoin tout en renforçant la cohérence du projet associatif.
Préparer un dossier de sponsoring pour financer le matériel sportif
Un dossier de sponsoring ne doit pas être une brochure flatteuse qui pourrait convenir à n’importe quelle association. Il doit répondre rapidement aux questions de l’entreprise : qui porte le projet, quel équipement manque, quel public sera touché et quelle contrepartie est proposée ? La précision montre que les dirigeants ont préparé leur démarche et qu’ils seront capables de tenir leurs engagements.
Présenter le club et le projet sans noyer l’essentiel
La première partie rassemble les informations utiles : nom et objet de l’association, coordonnées, identité du représentant légal, composition des instances dirigeantes et coordonnées de la personne chargée du partenariat. Une présentation courte de l’histoire, des valeurs, des activités et du nombre d’adhérents aide à situer le club. Les agréments éventuels, l’appartenance à un réseau ou les liens avec d’autres structures peuvent également être mentionnés lorsqu’ils éclairent le projet.
Vient ensuite la description de l’action à financer. Pour un projet ponctuel, comme un tournoi, indiquez le lieu, la date, le nombre de participants attendu et les publics invités. Pour un projet qui s’étend sur une saison, précisez le calendrier des compétitions, les catégories concernées, les déplacements prévus et les besoins qui se répètent. Le dossier des Aigles de Valmont pourrait ainsi montrer que les chasubles serviront à plusieurs groupes d’entraînement, et pas uniquement à une journée de compétition.
Le budget prévisionnel doit distinguer dépenses et recettes, et faire apparaître le coût des équipements ainsi que les autres financements sollicités ou déjà obtenus. Il doit être équilibré et documenté par des devis lorsqu’ils sont disponibles. Si l’association propose des tarifs publicitaires, ceux-ci doivent décrire précisément les prestations correspondantes. Les montants et leur traitement fiscal doivent être présentés sans ambiguïté, en tenant compte de la situation réelle de l’organisme.
Décrire les retombées plutôt que promettre une audience
Le plan de communication est l’une des parties les plus importantes pour un partenaire. Il peut recenser les supports prévus — affiches, invitations, programme, site internet, réseaux sociaux ou communiqué de presse — et préciser quand le logo apparaîtra, dans quel format et pour combien de temps. Si l’événement a déjà eu lieu, des coupures de presse, des photographies ou des données de fréquentation peuvent illustrer les retombées antérieures.
Le dossier peut aussi proposer des relations publiques : invitations pour les salariés, visite des installations, rencontre avec les équipes ou présence sur un stand. Ces possibilités doivent rester adaptées aux moyens du club. Il serait imprudent de promettre une diffusion nationale à un événement local ou des passages médias qui n’ont pas été confirmés. Mieux vaut annoncer une couverture territoriale modeste, puis fournir un bilan précis après l’action.
Pour faciliter la décision, présentez plusieurs formules et laissez une marge de discussion. Une petite entreprise peut préférer financer une catégorie de jeunes, tandis qu’une société plus importante souhaitera associer son nom à un événement. Des objets personnalisés ou des supports de communication peuvent compléter les propositions ; des prestataires comme mesbeauxgoodies.fr peuvent notamment être étudiés pour des goodies destinés à une opération du club. Un dossier convaincant relie toujours une contribution précise à une retombée concrète et réalisable.
Choisir entre sponsoring, mécénat sportif et dons d’équipement
Les termes sont parfois employés comme s’ils désignaient la même aide, alors que leurs logiques diffèrent. Dans le sponsoring, une entreprise soutient une association en échange d’une prestation publicitaire. Avec le mécénat, le soutien est apporté sans contrepartie équivalente de publicité commerciale. Quant au don en nature, il peut relever de l’un ou l’autre cadre selon les conditions concrètes et la relation établie entre les parties.
Cette distinction a des effets sur les documents à produire et sur la fiscalité. Une association ne doit pas délivrer un reçu fiscal pour une opération de sponsoring : le paiement rémunère une prestation et n’est pas un don ouvrant droit à réduction d’impôt. Un reçu ne peut être envisagé que si l’organisme est habilité à en émettre et si le versement répond aux critères du don, sans contrepartie publicitaire disproportionnée. En cas de doute, il est prudent de faire examiner la situation par un professionnel compétent.
Qualifier le soutien selon sa réalité
Supposons qu’une entreprise fournisse des maillots portant son logo en échange de la présence de celui-ci sur les supports du club. Il existe alors une contrepartie publicitaire : les parties doivent formaliser la valeur et les modalités de l’échange. Si une entreprise remet du matériel sans demander de visibilité commerciale, il peut s’agir d’un don en nature, sous réserve que les faits et les documents le confirment. L’étiquette choisie ne suffit pas à déterminer le régime applicable.
Les opérations en nature nécessitent une attention particulière, car elles peuvent impliquer des évaluations et des écritures comptables pour les deux acteurs. Si l’entreprise fournit aussi du personnel, un service de transport ou une prestation technique, il faut identifier précisément qui fournit quoi et selon quelle valeur. Dans un échange publicitaire, chaque partie peut avoir ses propres obligations de facturation et de TVA. Le traitement dépend notamment de la situation fiscale de l’association et des règles applicables à ses activités.
Le sponsoring constitue généralement une activité commerciale lorsqu’il rémunère une prestation de publicité ou de promotion de marque. Pour une association dont l’activité principale est non lucrative, il convient donc de vérifier si cette activité reste accessoire et si les conditions d’exonération ou de franchise sont satisfaites. Les seuils fiscaux peuvent évoluer : il faut consulter les règles en vigueur au moment de l’opération plutôt que reprendre automatiquement un chiffre figurant dans un ancien dossier.
Certains secteurs sont soumis à des restrictions spécifiques. La publicité en faveur du tabac et des produits du tabac est interdite, tout comme le parrainage destiné à promouvoir les boissons alcoolisées dans les conditions prévues par la loi. Depuis le 30 décembre 2024, les opérations de parrainage visant à promouvoir certains services d’investissement et services liés aux actifs numériques ou crypto-actifs sont également encadrées par une interdiction assortie de sanctions, sous réserve des exceptions légales applicables.
Le sponsor peut, de son côté, déduire une dépense de sponsoring de son résultat si elle répond aux conditions fiscales, notamment si elle est engagée dans l’intérêt direct de son activité et si son montant n’est pas excessif au regard des retombées attendues. La qualification juridique doit suivre la réalité de l’échange, et non le vocabulaire le plus avantageux pour l’une des parties.
Rédiger une convention claire et suivre les engagements du partenariat
Une poignée de main peut lancer une relation, mais elle ne suffit pas à établir les obligations de chacun. La convention écrite protège le club comme l’entreprise, surtout lorsque le soutien comprend plusieurs éléments : argent, équipements, accès à un événement et présence sur des supports de communication. Elle évite les malentendus sur le calendrier, la valeur de l’aide ou la place accordée à un concurrent.
Le document doit identifier l’association, l’entreprise et leurs représentants, puis décrire le projet financé, sa durée et les modalités de réalisation. Il précise les sommes ou biens remis, les dates de livraison, les prestations de publicité attendues, les formats de logos et les échéances de paiement. Si le sponsor fournit des équipements, l’inventaire, l’état du matériel, les conditions de transport et la répartition des responsabilités méritent d’être consignés.
Encadrer la visibilité et les imprévus
La convention peut indiquer si le club est libre de solliciter d’autres partenaires ou si une exclusivité est prévue. Une exclusivité doit être limitée et formulée avec précision : par exemple, elle peut concerner une catégorie de produits plutôt que l’ensemble des entreprises. Sans cette précision, une association risque de découvrir trop tard qu’un accord bloque une autre source de financement.
Le contrat doit également prévoir ce qui se passe si l’événement est annulé, reporté ou profondément modifié. Une compétition peut être déplacée en raison de travaux, d’une indisponibilité de salle ou de conditions météorologiques. Les parties peuvent déterminer ensemble si la prestation sera reportée, adaptée ou compensée par un autre support, et préciser comment seront traitées les sommes ou les équipements déjà remis.
Après la signature, un responsable du club peut tenir un calendrier des livrables : publication des annonces, installation des panneaux, remise des invitations et envoi du bilan. Cette méthode est particulièrement utile lorsque plusieurs bénévoles se relaient. Pour les Aigles de Valmont, une simple fiche de suivi peut confirmer que les logos promis ont bien figuré sur les affiches et que les équipements ont été remis avant la reprise.
Conservez la convention, les factures, les devis, les preuves de livraison, les photographies des supports et les échanges importants. Ces pièces permettent de justifier les opérations en comptabilité et de répondre aux demandes d’un partenaire ou d’un organisme de contrôle. Une facture peut être nécessaire lorsque l’association réalise une prestation publicitaire, y compris lorsque la contrepartie prend la forme d’un bien ou d’un service. Les obligations de TVA dépendent ensuite du régime applicable à la structure et à l’opération.
Un bilan final, même bref, prolonge la relation : il récapitule les équipements acquis, les actions de communication menées et les retombées observées. Ce retour documenté facilite la discussion pour la saison suivante. La qualité du suivi transforme une contribution ponctuelle en relation fiable, susceptible de durer.
Comparer les formes de soutien aux clubs et leurs effets pratiques
Pour choisir une formule adaptée, il est utile de comparer la nature de l’aide, la contrepartie demandée et les tâches administratives qu’elle entraîne. Un club n’a pas nécessairement besoin du partenaire le plus généreux : il lui faut surtout un soutien compatible avec son projet et ses capacités d’organisation. Le tableau ci-dessous sert de repère général ; il ne remplace pas l’analyse de la situation particulière de l’association.
| Forme de soutien | Exemple pour un club | Contrepartie et vigilance |
|---|---|---|
| Sponsoring financier | Versement pour acheter des buts ou des protections | Prestation publicitaire prévue au contrat ; examiner facturation et fiscalité |
| Soutien en nature avec visibilité | Fourniture de maillots portant le logo de l’entreprise | Décrire les biens, leur valeur et la visibilité accordée ; vérifier le traitement comptable |
| Don ou mécénat sportif | Contribution sans campagne publicitaire équivalente | Pas de contrepartie commerciale disproportionnée ; reçu fiscal uniquement si les critères sont satisfaits |
| Prestation de service | Transport offert pour un tournoi ou impression de documents | Préciser le service et les responsabilités ; formaliser l’échange et sa valorisation |
Évaluer les besoins avant de contacter les entreprises
Une association peut classer ses priorités en trois catégories : équipements indispensables à la sécurité, matériel nécessaire à la pratique et achats souhaitables mais non urgents. Cette hiérarchie permet de présenter une demande crédible et d’éviter de solliciter un sponsor pour une liste d’achats sans lien évident avec le projet. Pour une section de gymnastique, le renouvellement d’un tapis abîmé peut ainsi passer avant l’achat de tenues supplémentaires.
Le club gagne aussi à repérer les entreprises en fonction de leur activité et de leur proximité avec les publics concernés. Un commerce local peut apprécier une opération directement visible par les familles du quartier ; une entreprise régionale peut préférer soutenir une compétition qui rassemble plusieurs communes. Il ne s’agit pas de garantir des ventes, mais de montrer que l’association comprend les objectifs du partenaire et peut proposer un échange cohérent.
La démarche peut se faire par étapes : prise de contact personnalisée, envoi d’un dossier adapté, rendez-vous pour discuter des options, puis convention écrite et bilan. Une proposition adressée à une entreprise déjà impliquée dans la vie locale sera souvent plus pertinente qu’un courrier identique envoyé à des dizaines de sociétés. Les dirigeants peuvent également mobiliser les familles et les bénévoles, à condition de présenter les demandes au nom de l’association et d’éviter les engagements individuels non autorisés.
Enfin, diversifier les ressources limite la dépendance envers un seul sponsor. Les cotisations, subventions, événements de collecte, dons et partenariats peuvent coexister, sous réserve que chaque dispositif soit correctement qualifié et suivi. Un sponsor ne doit pas décider de la politique sportive du club ni conditionner l’accès des adhérents à une pratique. Le soutien aux clubs est le plus solide lorsqu’il complète leur projet au lieu de s’y substituer.
Questions pratiques sur le sponsoring des associations sportives
Avant de conclure un partenariat, les responsables peuvent vérifier quelques points essentiels : la nature réelle de la contribution, les engagements publicitaires, les documents comptables à produire et la capacité du club à tenir ses promesses. Les réponses ci-dessous donnent des repères, à adapter au statut et à la situation fiscale de chaque association.
Une association peut-elle recevoir du matériel sportif en échange de visibilité ?
Oui. Si l’entreprise reçoit une contrepartie publicitaire, l’opération relève généralement du sponsoring. La convention doit décrire le matériel, la visibilité promise et les obligations de chaque partie ; le traitement comptable et fiscal doit être vérifié au regard de la situation des deux organismes.
Le club peut-il remettre un reçu fiscal à un sponsor ?
Non pour une opération de sponsoring, car le soutien rémunère une prestation publicitaire et ne constitue pas un don ouvrant droit à réduction d’impôt. Un reçu fiscal ne peut être envisagé que pour un véritable don, si l’association et le versement remplissent les conditions légales.
Faut-il établir un contrat écrit pour un petit partenariat local ?
Un écrit est fortement recommandé, même pour un soutien modeste. Il permet de préciser la valeur de l’aide, les supports où apparaîtra l’entreprise, la durée de l’accord et les solutions prévues en cas d’annulation ou de changement du projet.
Le sponsoring entraîne-t-il toujours une facturation et de la TVA ?
Une prestation publicitaire peut nécessiter une facture, y compris lorsque l’aide est fournie en nature. L’assujettissement à la TVA dépend du régime de l’association, de la nature de l’opération et des exonérations ou franchises éventuellement applicables ; les règles à jour doivent être vérifiées avant l’émission des documents.